Méthodes
Comment économiser de l'argent : 8 méthodes, sans promesse
En bref
Pour économiser de l'argent, commencez par faire le point sur vos dépenses à partir de votre relevé, fixez un objectif chiffré et daté, mettez la somme de côté dès que le salaire tombe, puis suivez-la avec une méthode qui vous parle : enveloppes, kakeibo, défi ou tirelire à grille.
Sommaire (4 parties)
Le contexte en 2026, en deux chiffres
Les ménages français épargnent beaucoup en moyenne : 17,4 % de leur revenu disponible brut au 1er trimestre 2026, selon la Banque de France, contre 14,3 % en zone euro (1). Une moyenne cache de grands écarts, et ne vous dit rien de votre situation.
Côté dépenses, l'INSEE mesure une hausse des prix de 3,1 % sur un an en septembre 2026, avec une énergie en hausse de 21,3 % et une alimentation à +1,4 % (2). Parmi les postes cités, c'est l'énergie qui a le plus augmenté : un bon endroit où regarder en premier.
Les 8 méthodes, une par une
Aucune n'est magique. Chacune a son point faible, que nous indiquons.
1. Faire le point sur le relevé de compte
C'est le préalable de toutes les autres, insiste La finance pour tous (3). Reprenez un ou deux relevés, surlignez les dépenses récurrentes, additionnez par poste. Les abonnements oubliés apparaissent souvent à cette étape.
Point faible : c'est fastidieux, et on a tendance à le faire une fois puis jamais plus.
2. Un objectif chiffré et daté
« Économiser » ne se mesure pas. « 1 000 € avant l'été » si. Divisez par le nombre de mois : 1 000 € sur 12 mois, c'est 83,33 € par mois. Ce calcul vous dit tout de suite si l'objectif est tenable.
Point faible : un objectif trop haut décourage dès le deuxième mois.
3. Épargner en premier, pas avec ce qui reste
Programmez un virement vers un compte à part le jour où le salaire arrive, du montant calculé plus haut. Ce qui reste sur le compte courant est ce que vous pouvez dépenser.
Point faible : il faut un budget qui encaisse le prélèvement sans découvert.
4. La règle 50/30/20
50 % des revenus pour l'essentiel, 30 % pour les loisirs, 20 % pour l'épargne. Selon La finance pour tous, elle a été développée en 2005 par la sénatrice américaine Elizabeth Warren dans un guide pratique de gestion budgétaire (4). Exemple sur 2 000 € nets : 1 000 €, 600 € et 400 €.
Point faible : La finance pour tous rappelle qu'il n'existe pas de règle officielle, et qu'avec de faibles ressources, épargner 20 % est impossible (4).
5. La méthode des enveloppes
En début de mois, vous retirez l'argent des dépenses variables et le répartissez par poste ; les charges fixes restent prélevées (5). Détails dans notre guide de la méthode des enveloppes.
Point faible : du liquide à la maison, ce que La finance pour tous juge dangereux (3).
6. Le kakeibo
Le carnet de comptes japonais, publié pour la première fois en 1904 par la journaliste Hani Motoko (6). Quatre questions, quatre catégories de dépenses, un bilan écrit à la main chaque semaine. Voir notre guide du kakeibo.
Point faible : il demande un moment chaque semaine, sans faute.
7. Un défi d'épargne
Un cadre court et ludique. Le défi 52 semaines mène à 1 378 €, le défi 100 jours à 1 000 € à raison de 10 € par jour. Ce sont des calculs, pas des promesses.
Point faible : les défis progressifs deviennent lourds à la fin.
8. Rendre l'épargne visible
Une épargne qu'on ne voit pas s'oublie, ou se dépense. Une grille cochée, un tableau sur le frigo, une tirelire à objectif : le support importe peu, du moment que le total se lit d'un coup d'œil.
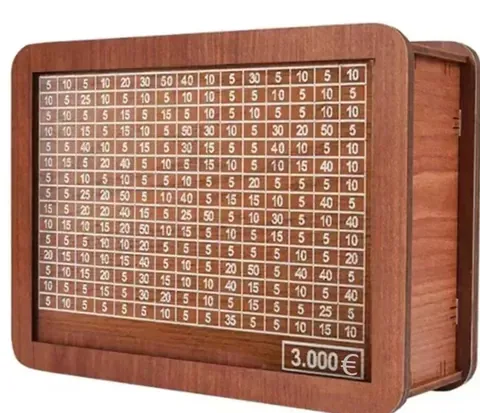
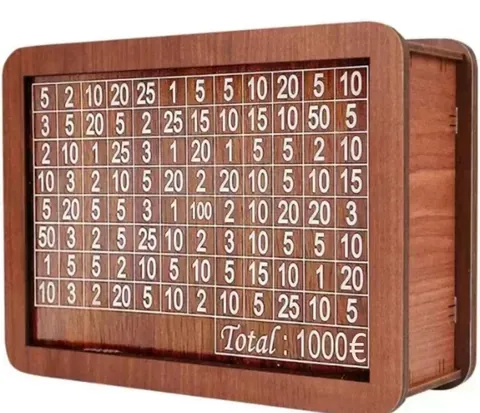
Notre tirelire japonaise en bois porte une grille de cases chiffrées sous une plaque transparente, avec le total écrit en bas : sur la tirelire objectif 1 000 €, des cases de 1 à 100 €.
Elle se démonte, sans serrure ni casse, et le feutre fourni ne s'efface pas toujours proprement. La grille à imprimer est offerte si vous préférez le papier.
Point faible : une tirelire ne rapporte pas d'intérêts. Réservez-la à un objectif modeste et daté.
Par où commencer : l'épargne de précaution
Mes questions d'argent (Banque de France) décrit l'épargne de précaution : une somme mise de côté pour un imprévu, comme une panne, des frais de santé ou une perte d'emploi (7).
Ce qu'en dit Mes questions d'argent :
- Elle doit rester disponible et sûre (7).
- Elle ne sert pas aux dépenses régulières (7).
- Son montant est personnel. Il est admis qu'il corresponde à 2 à 6 mois de revenus, plus généralement 3 mois (7).
- Elle peut être placée sur un livret réglementé, comme le livret A, le livret jeune ou le LEP sous conditions (7).
Nous ne conseillons aucun produit : nous rapportons la règle publique. Une fois cette réserve en place, les objectifs de projet prennent le relais, et c'est là qu'un défi ou une tirelire à grille trouve sa place.
Combien mettre de côté par mois, selon votre budget ?
Il n'y a pas de bonne réponse unique, et méfiez-vous de ceux qui en donnent une. Trois repères, du plus général au plus personnel :
- La moyenne nationale : 17,4 % du revenu disponible brut (1). Utile pour situer, inutile comme objectif.
- La règle 50/30/20 : 20 % des revenus, soit 400 € sur 2 000 € nets. À adapter, rappelle La finance pour tous (4).
- Votre reste réel : ce qui reste sur le relevé une fois l'essentiel payé. C'est le seul chiffre qui compte vraiment.
Si votre reste réel est faible, commencez petit. 5 € par jour pendant 100 jours, c'est 500 € au bout : un calcul, pas une promesse, mais un premier palier concret.
Pour un objectif plus haut, lisez notre article économiser 10 000 € en un an, qui pose les calculs sans détour. Et pour choisir le défi qui vous va, la page défi épargne les compare tous.
Sources
Dates de lecture indiquées pour chaque source. Nous expliquons des méthodes, nous ne conseillons aucun placement. Les exemples chiffrés sans source sont des calculs.
- E9 · Banque de France, Stat Info « Épargne des ménages 2026-T1 », mis à jour le 14/08/2026, lu le 21/10/2026 : https://www.banque-france.fr/fr/statistiques/epargne/epargne-des-menages-2026-q1
- E10 · INSEE, Informations rapides n° 247, 15/10/2026, lu le 21/10/2026 : https://www.insee.fr/fr/statistiques/9080209
- E7 · La finance pour tous (IEFP), « Outils de gestion du budget », mis à jour le 22/06/2026, lu le 21/10/2026 : https://www.lafinancepourtous.com/pratique/vie-perso/etablir-son-budget/nos-outils-de-gestion-du-budget/
- E5 · La finance pour tous (IEFP), « Budget : qu'est-ce que la règle des 50/30/20 ? », mis à jour le 04/09/2026, lu le 21/10/2026 : https://www.lafinancepourtous.com/outils/questions-reponses/budget-qu-est-ce-que-la-regle-des-50-30-20/
- E6 · Mes questions d'argent (Banque de France, EDUCFI), « Organiser son budget : la méthode des enveloppes expliquée en 6 étapes », mis à jour le 16/12/2025, lu le 21/10/2026 : https://www.mesquestionsdargent.fr/budget/methode-enveloppes-budgetaires
- E8 · Wikipedia (EN), « Kakeibo », version 1320355175, lu le 21/10/2026 : https://en.wikipedia.org/wiki/Kakeibo ; recoupé par CNBC Make It, 08/01/2020 : https://www.cnbc.com/make-it/2020/01/08/how-this-japanese-method-of-saving-money-changed-my-lifeand-made-me-richer.html
- E14 · Mes questions d'argent (Banque de France), « Une épargne de précaution : pourquoi et comment faire ? », publié le 17/08/2025, modifié le 25/08/2025, lu le 21/10/2026 : https://www.mesquestionsdargent.fr/epargne-et-placements/epargne-de-precaution
Vos questions
Comment économiser de l'argent : vos questions
Quelle somme mettre de côté chaque mois ?
Il n'y a pas de chiffre universel. La règle 50/30/20 propose 20 % des revenus, mais La finance pour tous rappelle qu'il n'existe pas de règle officielle et qu'avec de faibles ressources, on ne peut pas épargner 20 %. Partez de ce qui reste réellement après vos dépenses, même si c'est peu.
Combien les Français épargnent-ils ?
D'après la Banque de France, le taux d'épargne des ménages était de 17,4 % du revenu disponible brut au 1er trimestre 2026, contre 14,3 % en zone euro. C'est une moyenne nationale, qui inclut toutes les formes d'épargne : ce n'est pas un objectif à atteindre pour vous.
Par quoi commencer quand on veut économiser ?
Par le point sur vos revenus et vos dépenses, à partir du relevé de compte, conseille La finance pour tous. Ensuite, Mes questions d'argent (Banque de France) décrit l'épargne de précaution : une somme pour les imprévus, disponible et sûre, constituée mois après mois.
Une tirelire aide-t-elle vraiment à économiser ?
Nous n'avons trouvé aucune étude fiable qui le mesure, donc pas de chiffre. Une tirelire à grille rend l'objectif visible : le total écrit, les cases cochées. Elle ne rapporte pas d'intérêts et le liquide à la maison a ses risques : elle convient à un objectif modeste et daté.
Faut-il garder son épargne en liquide ?
Pas une grosse somme. La finance pour tous juge dangereux de garder du cash chez soi, même une semaine. Pour l'épargne de précaution, la Banque de France indique qu'elle peut être placée sur un livret réglementé.
Les guides à lire ensuite
À lire aussi
-
 Kakeibo : la méthode japonaise pour tenir son budgetKakeibo (ou kakebo) : le carnet de comptes japonais, ses 4 questions, ses rubriques, une page type à imprimer, et son lien avec la tirelire à grille.
-
 Enveloppe budget : la méthode des enveloppes, étape par étapeLa méthode des enveloppes budget expliquée en 6 étapes, d'après la Banque de France : quelles enveloppes prévoir, ses limites, et où placer une tirelire.
- Économiser 10 000 euros en un an : ce que ça demande vraimentÉconomiser 10 000 € en un an, c'est 833,33 € par mois. Le calcul par durée, le revenu que cela suppose, où ne pas garder l'argent, et comment le suivre.
Les produits de ce guide