Méthodes
Comment épargner : une méthode simple en 5 étapes
En bref
Pour épargner, commencez par savoir ce qui vous reste chaque mois, mettez d'abord de côté une réserve pour les imprévus, fixez ensuite un objectif chiffré et daté, faites le virement le jour où le salaire arrive, et suivez le progrès sur un support visible : une grille, un carnet ou une tirelire à objectif.
Sommaire (7 parties)
Étape 1 : savoir ce qui vous reste
Avant toute méthode, La finance pour tous pose un préalable : faire le point sur vos revenus et vos dépenses à partir du relevé de compte (1).
Reprenez les deux ou trois derniers relevés. Additionnez ce qui rentre, puis ce qui sort, poste par poste. La différence, c'est votre marge réelle. Elle peut être petite : ce n'est pas grave, c'est un point de départ honnête.
Si la marge est nulle, l'étape suivante n'est pas l'épargne mais les dépenses. Notre article comment économiser de l'argent passe en revue 8 méthodes pour en dégager une.
Étape 2 : la réserve de précaution d'abord
Mes questions d'argent, site de la Banque de France, décrit l'épargne de précaution : une somme gardée pour un imprévu, comme une panne, des frais de santé ou une perte d'emploi (2).
- Elle doit rester disponible et sûre (2).
- Elle ne sert pas aux dépenses régulières (2).
- Son montant est personnel : il est admis qu'il corresponde à 2 à 6 mois de revenus, plus généralement 3 mois (2).
- Elle se constitue mois après mois, une fois le budget établi (2).
Tant que cette réserve n'existe pas, un coup dur vide le projet en cours. C'est pour cela qu'elle passe en premier.
Étape 3 : un objectif chiffré et daté
« Mettre de l'argent de côté » ne se mesure pas. « 1 000 € avant l'été » se mesure. Divisez la somme par le nombre de mois : le rythme apparaît, et avec lui la réponse à la seule question utile, est-ce tenable ?
| Objectif | Sur 6 mois | Sur 12 mois |
|---|---|---|
| 1 000 € | 166,67 € par mois | 83,33 € par mois |
| 2 000 € | 333,33 € par mois | 166,67 € par mois |
| 3 000 € | 500 € par mois | 250 € par mois |
| 5 000 € | 833,33 € par mois | 416,67 € par mois |
Ce sont des calculs, pas des promesses. Si le rythme dépasse votre marge de l'étape 1, allongez le délai plutôt que de baisser les bras.
Un objectif nommé tient mieux qu'une somme abstraite : écrivez à côté ce que l'argent deviendra.
Étape 4 : épargner le jour de paie
Épargner avec ce qui reste en fin de mois, c'est souvent épargner zéro. Inversez l'ordre : programmez un virement vers un compte à part le jour où le salaire arrive, du montant calculé à l'étape 3.
Ce qui reste ensuite sur le compte courant est ce que vous pouvez dépenser. Plus besoin de décider chaque mois : la décision est prise une fois.
Deux précautions simples :
- Choisissez une date juste après la paie, pas la veille.
- Commencez sous votre marge réelle. Un virement qui met le compte à découvert sera annulé au deuxième mois.
Si vous préférez gérer en liquide, la méthode des enveloppes prévoit des enveloppes d'épargne à objectif. Elle a ses limites, détaillées dans l'article.
Étape 5 : rendre le progrès visible
Une épargne qu'on ne voit pas s'oublie. Il faut un support qui montre en un coup d'œil où vous en êtes. Trois options, de la plus simple à la plus concrète :
- Une grille papier. Une case par dépôt, cochée au fur et à mesure. Notre grille à imprimer est offerte, sans e-mail à donner.
- Un carnet de comptes. Le kakeibo fait le bilan chaque semaine, à la main.
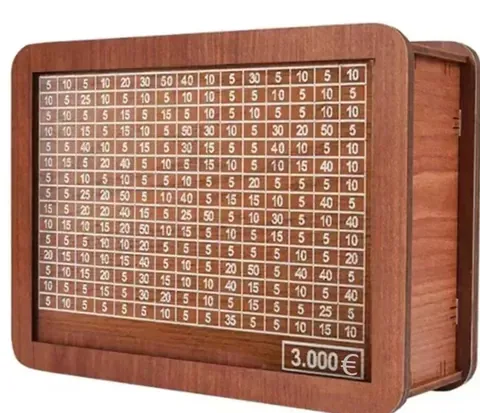
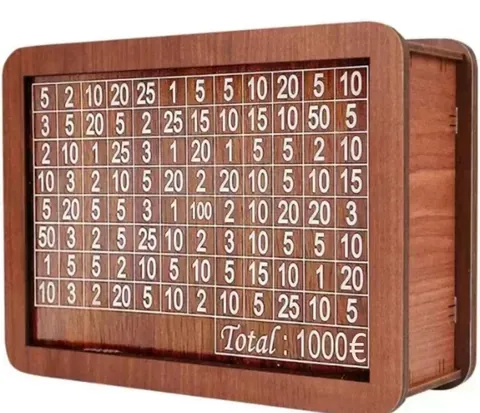
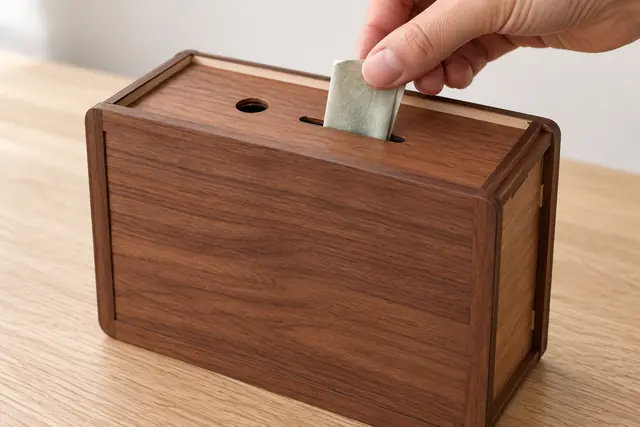
- Une tirelire à grille. La nôtre porte une grille de cases chiffrées sous une plaque transparente, avec le total écrit en bas. Sur la tirelire objectif 1 000 €, les cases vont de 1 à 100 €.
Une tirelire ne rapporte pas d'intérêts, et La finance pour tous juge dangereux de garder du cash chez soi, même une semaine (1). Une solution mixte : faites le virement, et cochez quand même la case. La grille sert alors de tableau de bord.
Notre boîte se démonte, sans serrure ni casse, pour récupérer l'argent. Le feutre fourni ne s'efface pas toujours proprement : pour refaire un objectif, prévoyez un feutre effaçable à sec.
Quelle somme épargner chaque mois quand on débute ?
Il n'existe pas de règle officielle, rappelle La finance pour tous (3). Trois repères pour vous situer :
- La moyenne nationale : 17,4 % du revenu disponible brut au 1er trimestre 2026, selon la Banque de France (4). Une moyenne, pas un objectif.
- La règle 50/30/20 : 20 % des revenus, soit 400 € sur 2 000 € nets. Avec de faibles ressources, épargner 20 % est impossible, précise la même source (3).
- Votre marge réelle, mesurée à l'étape 1. C'est le seul chiffre qui vous concerne.
Si elle est faible, commencez petit et régulier : 20 € par mois font 240 € en un an. C'est un calcul, et c'est déjà une réserve qui se construit.
Pour un cadre plus ludique, les défis d'épargne (52 semaines, 100 jours, 2 euros) sont comparés sur notre page défi épargne. Le défi 52 semaines mène par exemple à 1 378 € en un an.
Où mettre l'argent épargné ?
Nous ne conseillons aucun placement : ce n'est pas notre métier. Nous rapportons seulement ce que dit la source publique sur le livret le plus connu.
Selon Service-public.fr, le Livret A rapporte 1,7 % par an du 1er août 2026 au 31 janvier 2027, avec un plafond de dépôt de 22 950 €. L'argent reste disponible à tout moment, les intérêts sont exonérés d'impôt sur le revenu et de prélèvements sociaux, et chacun ne peut en détenir qu'un (5).
Pour comparer avec d'autres solutions, adressez-vous à votre banque ou à un conseiller indépendant.
Sources
Dates de lecture indiquées pour chaque source. Nous expliquons une méthode, nous ne conseillons aucun placement. Les exemples chiffrés sans source sont des calculs.
- E7 · La finance pour tous (IEFP), « Outils de gestion du budget », mis à jour le 22/06/2026, lu le 21/10/2026 : https://www.lafinancepourtous.com/pratique/vie-perso/etablir-son-budget/nos-outils-de-gestion-du-budget/
- E14 · Mes questions d'argent (Banque de France), « Une épargne de précaution : pourquoi et comment faire ? », publié le 17/08/2025, modifié le 25/08/2025, lu le 21/10/2026 : https://www.mesquestionsdargent.fr/epargne-et-placements/epargne-de-precaution
- E5 · La finance pour tous (IEFP), « Budget : qu'est-ce que la règle des 50/30/20 ? », mis à jour le 04/09/2026, lu le 21/10/2026 : https://www.lafinancepourtous.com/outils/questions-reponses/budget-qu-est-ce-que-la-regle-des-50-30-20/
- E9 · Banque de France, Stat Info « Épargne des ménages 2026-T1 », mis à jour le 14/08/2026, lu le 21/10/2026 : https://www.banque-france.fr/fr/statistiques/epargne/epargne-des-menages-2026-q1
- E1 · Service-public.fr, fiche F2365 « Livret A », vérifiée le 01/08/2026, lu le 21/10/2026 : https://www.service-public.gouv.fr/particuliers/vosdroits/F2365
Vos questions
Comment épargner : vos questions
Par quoi commencer pour épargner ?
Par le point sur vos revenus et vos dépenses, à partir de votre relevé de compte : c'est le préalable que pose La finance pour tous. Ensuite, Mes questions d'argent (Banque de France) décrit une réserve pour les imprévus, à constituer mois après mois une fois le budget établi.
Quelle somme mettre de côté chaque mois ?
Il n'existe pas de règle officielle, rappelle La finance pour tous. La règle 50/30/20 propose 20 % des revenus, soit 400 € sur 2 000 € nets, mais avec de faibles ressources c'est impossible. Partez de ce qui reste réellement sur votre relevé, même 20 € par mois.
Combien faut-il garder pour les imprévus ?
Le montant est personnel. Selon Mes questions d'argent, site de la Banque de France, il est admis qu'il corresponde à 2 à 6 mois de revenus, plus généralement 3 mois. Cette réserve se constitue petit à petit, mois après mois, et doit rester disponible.
Faut-il épargner en liquide dans une tirelire ?
Pas une grosse somme. La finance pour tous juge dangereux de garder du cash chez soi, même une semaine, et une tirelire ne rapporte aucun intérêt. Elle convient à un objectif modeste et daté, ou comme tableau de bord pendant que l'argent est versé ailleurs.
Comment tenir son épargne dans la durée ?
En la rendant automatique et visible. Automatique : un virement programmé le jour où le salaire arrive. Visible : une grille où vous cochez chaque dépôt, avec le total écrit en bas. Le jour d'épargne fixe et le chiffre sous les yeux évitent de redécider chaque mois.
Les guides à lire ensuite
À lire aussi
-
 Kakeibo : la méthode japonaise pour tenir son budgetKakeibo (ou kakebo) : le carnet de comptes japonais, ses 4 questions, ses rubriques, une page type à imprimer, et son lien avec la tirelire à grille.
-
 Enveloppe budget : la méthode des enveloppes, étape par étapeLa méthode des enveloppes budget expliquée en 6 étapes, d'après la Banque de France : quelles enveloppes prévoir, ses limites, et où placer une tirelire.
-
 Comment économiser de l'argent : 8 méthodes, sans promesseComment économiser de l'argent : 8 méthodes sourcées (relevé, objectif, 50/30/20, enveloppes, kakeibo, défis), leurs limites, et par quoi commencer.
Les produits de ce guide